
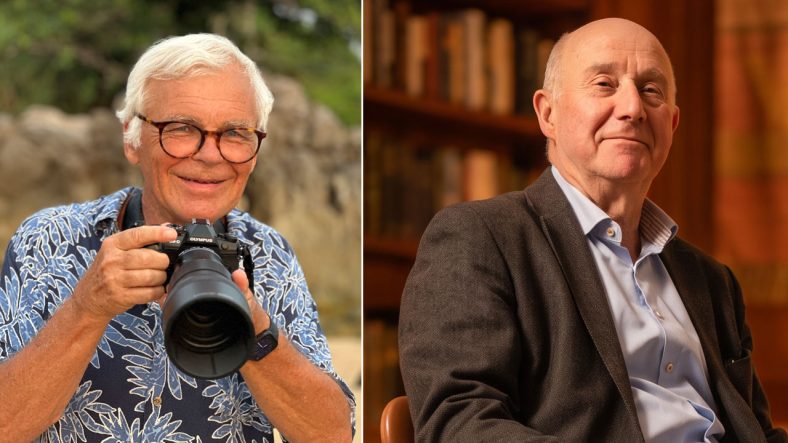

Anders Andersson, 81 år, privatekonomisk journalist och numera också naturfotograf. Lyckligt gift i 56 år, har två barn och tre barnbarn.
Hur tänker du kring ett eget rikt pensionsärliv vs. större arv till barnen?
– Jag och min fru är i den lyckliga situationen att vi kunnat skaffa oss det permanentboende och det semesterboende vi vill ha. Vi unnar oss också resor och allt annat vi vill göra för att leva ett bra liv. Jag har råd, eftersom jag följt mina egna privatekonomiska råd. Eftersom vi har barn och barnbarn som kan hushålla med pengar har vi gett dem hjälp under åren. De pengar som ändå blir över ger vi bort till välgörenhet av olika slag, främst till Hand in Hand som hjälper fattiga kvinnor att starta små företag i Indien och Kenya.
Hur mycket vill du ge medan du lever?
– Jag har följt mitt eget råd om att ge medan man lever och inte samla pengar på hög till arvet.
Vilka typ av gåvor ger du helst till anhöriga?
– Ett exempel är när vårt 22-åriga barnbarn för ett par år sedan köpte en lägenhet. Jag betalade bostaden, men krävde att hon varje månad ska fondspara åt sig själv med ett lika stort belopp som hon skulle betalat i ränta och amortering om hon tagit ett banklån. På det viset lär hon sig hur viktigt det är med regelbundet sparande.
Vad tycker du om “die with zero”-konceptet (alltså noll på kontot när man dör)?
– En sympatisk tanke om den kan ge ett meningsfullt och bra liv.
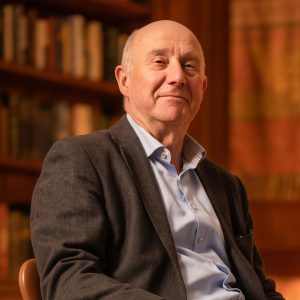
Per Håkan Börjesson, 72 år, vd, grundare och huvudägare av investmentbolaget Spiltan. Gift sedan 35 år och har tre söner – 27, 32 och 34 år.
Hur tänker du kring ett eget rikt pensionsärliv vs. större arv till barnen?
– Man ska väl försöka ha både och, är min reflektion. Om man är pensionär och har jobbat hela livet behöver man prioritera sitt eget liv, men har man möjlighet att även ge till barnen är det ju en bra kombination.
Hur tänker du själv som fortfarande jobbar?
– Jag är jobbonär och ödmjuk inför sjukdomar. Jag har varit hyfsat förskonad, men det är lite krämpor som är utmaningen. Annars vill jag gärna hålla igång. Jag tycker att det är kul att jobba, även om det innebär ansvar och att du är lite uppbunden. Jag tycker det är tråkigt när man hör folk skickas hem från sina jobb när de är 67 eller 69 år. När du istället är din egen har du möjlighet att välja själv.
Hur mycket vill du ge medan du själv lever?
– Jag är ju i och för sig lite sparsam, men vi har tre killar och de har fått support för att köpa lägenheter och har kunnat bo i Stockholm. De har även fått möjlighet att bli en del av familjeföretagen, både Spiltan och Börjessons Bil. Det är bättre att de får det nu och blir engagerade medan man lever. Äldste sonen är också aktiv i Spiltan.
Vilken typ av gåvor ger du helst till dina anhöriga?
– Resor, trevliga middagar och upplevelser tillsammans med barnen – som stärker familjerelationerna. Prylar har man så mycket av ändå, säger Per Håkan och fortsätter:
– En gåva som jag sett kan bli problematisk är om man skänker sitt sommarhus till barnen innan man själv dör. Ett barn kan dö innan en själv och barnets respektive kan då vilja sälja och ha loss pengarna. Här är det viktigt – som alltid – att skriva ett testamente. Dessutom berätta för ens anhöriga vad som står i det. Tyvärr finns många exempel där familjer och syskon blivit osams för att de inte fått information tidigare.
Vad tycker du om “die with zero”-konceptet?
– Jag har skrivit om detta i Sparrebellen och tycker egentligen att det är en bra idé att spendera pengar och ha kul. Författaren är väldigt fokuserad på noll, men du vet ju inte hur länge du lever. Ingen vet. Annars tycker jag om tanken att ge till barnen medan man lever. Kanske när man är runt 65 och barnen 30-35 år och de är i störst behov av pengarna. De är då som mest aktiva och har fullt upp med att bilda familj, köpa bil och lägenhet. Bättre med tillskott då istället för när man är 85-90 år och de själva blir pensionärer.
LÄS ÄVEN : Rikare pensionärsliv – eller större arv till barnen?